Completamos hoje o primeiro ano de vida do blog. Mais uma vez agradeço aos leitores e aos demais blogs aí do lado.
Tem sido bem proveitoso acompanhar, na medida do possível, este louco mercado.
Abs
domingo, 27 de maio de 2012


quarta-feira, 16 de maio de 2012
Percentual de pessoas alugando no BR
Reportagem da Folha com alguns dados interessantes, o que me chamou mais atenção foi o % de aluguel no BR, bem menor que na UE:

Abs

Abs
domingo, 13 de maio de 2012
30k o m2 de terreno na Atlantica
Casa na Atlãntica por 30 milhões, parece absurdo pra uma casa, mas o que importa é o terreno, de 1000 m2. 30mil por m2.
http://oglobo.globo.com/rio/penultima-casa-da-avenida-atlantica-em-copacabana-posta-venda-por-298-milhoes-4879135
AbsRIO - Ela nem é tão bonita assim, mas pertence à realeza carioca e está sendo cortejada por dezenas de pretendentes — alguns estrangeiros. Ninguém parece se importar muito com o dote: para tomar posse de uma das últimas casas da Princesinha do Mar, na orla de Copacabana, será preciso desembolsar, no mínimo, R$ 29,8 milhões, valor exigido, como mostrou Ancelmo Gois em sua coluna no GLOBO, pela República da Áustria, dona do imóvel de dois andares, instalado num terreno de cerca de mil metros quadrados na Avenida Atlântica. Após a negociação, nada de final feliz: a casa, na altura do Posto 6, será demolida para dar lugar a um prédio de alto luxo ou a um hotel cinco estrelas. Com isso, restará apenas mais uma casa em frente ao mar de Copacabana. Tombada, ela está protegida da especulação imobiliária. Em Ipanema e Leblon, ainda restam quatro casas e um clube.O destino da casa rosa onde funcionou o Consulado da Áustria até 2009 já está traçado: no dia 16 de agosto, termina a primeira rodada da negociação. A Sivbeg, agente imobiliário que representa a Áustria, receberá as propostas encaminhadas à Jones Lang LaSalle Hotels, empresa responsável pela intermediação do negócio. Depois de analisadas as condições de pagamento dos interessados, serão selecionados alguns para uma segunda rodada de negociações, onde o preço final oferecido vai ter papel decisivo na hora de se bater o martelo. O negócio milionário, uma espécie de leilão, é cercado de sigilo. Todos os interessados são obrigados a fazer um acordo de confidencialidade:— Quem der mais, vai levar. Fizemos três avaliações para se chegar ao valor mínimo de R$ 29,8 milhões. A área permite a construção de prédios residenciais e hotéis. Acreditamos que a rede hoteleira seja a maior interessada porque o potencial construtivo para estes empreendimentos é maior — diz Roberta Oncken, vice-presidente da LaSalle. — Já recebemos mais de uma dezena de interessados. O endereço é muito disputado.A Secretaria de Urbanismo diz que o gabarito da área depende de vários fatores: se o prédio a ser erguido vai ficar grudado na divisa dos vizinhos, ou não, se vai fazer sombra na praia, entre outras variáveis. Especula-se no mercado que possa ser erguido no terreno um prédio de até 13 andares. O mesmo vale no caso de hotéis.— Nem passamos nada sobre o gabarito para os interessados. Vai ser preciso apresentar o projeto à prefeitura para depois saber exatamente o que é possível ou não — diz Roberta.Especialista no mercado imobiliário, Rubem Vasconcelos diz que nenhuma construtora deve ficar desanimada diante do valor pedido. Segundo cálculos dele, é viável fazer um prédio de sete andares, com apartamentos de 375 metros quadrados cada. Se cada um for vendido por R$ 12 milhões, o negócio terá valido a pena:— O edifício teria que ser de alto luxo. O metro quadrado sairia a R$ 30 mil. É alto para a Avenida Atlântica, mas bem menor do que o da Delfim Moreira, que pode chegar a R$ 70 mil.Em Copacabana, vizinhos do imóvel que será derrubado estão divididos.— Poderiam fazer um centro cultural, um teatro. Ela é tão bonita, é uma pena que vá ser posta abaixo — diz Inês Barbosa.Já Adriana Barbosa defende o fim da casa da Áustria:— Está feia, abandonada. Ficava mais bonito um prédio de luxo.Uma casa de pedra, na altura da Rua Santa Clara, será a única a resistir na Avenida Atlântica. Em Ipanema, além da casa onde funciona o Centro de Cultura Laura Alvim, há o Country Club e duas casas na esquina da Farme de Amoedo. Numa delas, funciona o restaurante Vieira Souto, que guarda em quadros histórias da construção. Quem visita o imóvel pode descobrir que dois amigos ingleses, identificados apenas como Mister Roger e Mister Bailey, ergueram casas geminadas em 1938. Em 1951, a família da médica Sylvia da Silveira Mello passou a morar na casa 234. Um depoimento dela está na parede do restaurante. Alguns trechos mostram como o bairro era diferente: “Na época, Ipanema só tinha três prédios”. Depois, outra passagem saborosa: “Eu ia com meus amigos à praia e tinha um código com a casa. Usava toalhas sobre a barraca para pedir refrigerante, sanduíches ou cerveja. Vendedor só tinha de refresco de limão, biscoito de polvilho e pirulito”.A casa ao lado, de outra família, virou um galpão abandonado. Sócio do restaurante, André Vasconcelos, diz que a especulação é menor porque o imóvel é tombado.No Leblon, o médico Marcos Polônia, morador da última casa da Delfim Moreira, diz que sequer consegue andar em paz pelo bairro, tamanha a quantidade de propostas que recebe. Perguntado se não venderia o imóvel por R$ 30 milhões, como a casa da Áustria, ele ri:— Me ofereceram R$ 60 milhões. Mas vou sair daqui para quê? Não mesmo!
sexta-feira, 11 de maio de 2012
Case-Shiller 116 anos (imovel acompanha a inflação...)
Pra quem acha que imóvel não acompanha inflação, vale lembrar o (famosíssimo) gráfico centenário do indice Case-Shiller, exaustivamente publicado e republicado em tudo quanto é site do assunto:

http://www.ritholtz.com/blog/2011/04/case-shiller-100-year-chart-2011-update/
116 anos e (após muitos altos e baixos) sai de 100 para 110, aumento real.
Lembrando que o indice usa a metodologia Repeat sales, ou seja, preços de venda do mesmo imóvel:
http://en.wikipedia.org/wiki/Case%E2%80%93Shiller_index
Abs
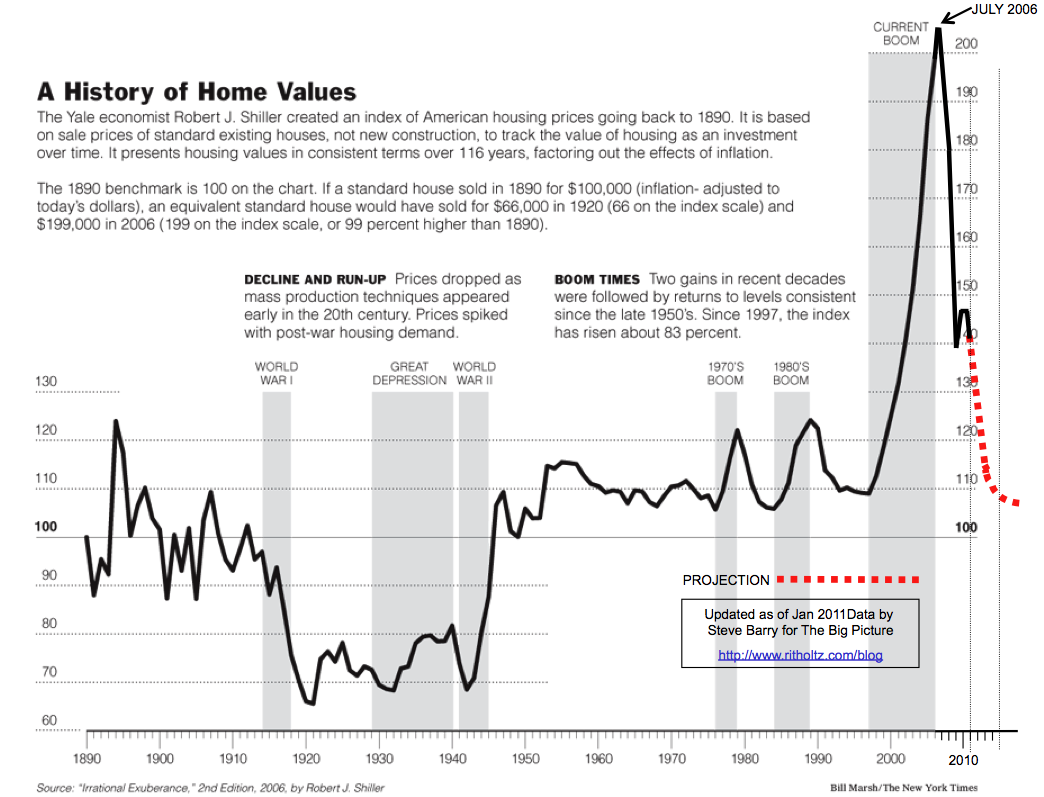
http://www.ritholtz.com/blog/2011/04/case-shiller-100-year-chart-2011-update/
116 anos e (após muitos altos e baixos) sai de 100 para 110, aumento real.
Lembrando que o indice usa a metodologia Repeat sales, ou seja, preços de venda do mesmo imóvel:
http://en.wikipedia.org/wiki/Case%E2%80%93Shiller_index
Abs
terça-feira, 8 de maio de 2012
Atualizando a comparação de investimento
Neste post, há quase 1 ano, mostrei como o imóvel era ruim para investimento.
E agora, como está?
Com os juros reais caindo vertiginosamente e as NTN-Bs pagando no máximo IPCA + 4,29% (vencimento pra 2045):
E agora, como está?
Com os juros reais caindo vertiginosamente e as NTN-Bs pagando no máximo IPCA + 4,29% (vencimento pra 2045):
- Imóvel SP: 6,3% x 0,9 (vacância de 10%) x 0,725 (IR de 27,5%) = 4,11%
- Imóvel RJ: 4,9% x 0,9 (vacância de 10%) x 0,725 (IR de 27,5%) = 3,19%
- NTNB 150545: (supondo inflação no centro da meta) (4,5% + 4,29%) = 8,79 x 0,85 (IR de 15%) = 7,5% = juros reais de 3%
Portanto, olhando simplesmente para o retorno, a conclusão se inverte, e os imóveis (pra aluguel, que fique claro) se tornam melhor investimento do que os títulos públicos (benchmark de qq investimento), bastando que para isso o valor de mercado apenas acompanhe a inflação neste período (33 anos).
Impressionante como o cenário pôde mudar tanto em tão pouco tempo.
Abs
segunda-feira, 7 de maio de 2012
Com juros em queda, bancos podem usar recursos próprios para a casa própria
RIO - “Se a taxa de juros cair a 7,5%, 7%, poderemos viver uma situação inédita no Brasil, que é a de colocar recursos de tesouraria no financiamento habitacional”, afirmou o presidente da Caixa Econômica Federal, Jorge Hereda, nesta sexta-feira. Isso significa que, com uma possível queda na taxa Selic, os bancos podem resolver utilizar recursos próprios, e não apenas os da caderneta de poupança, para investir no setor habitacional.
O diretor da Domus Companhia Hipotecária, Rodolpho Vasconcellos, explica que a expectativa é que a poupança continue crescendo de 3% a 4% ao ano, enquanto o financiamento imobiliário deverá expandir-se a média de 20% ao ano. Assim, diz ele, as instituições tendem a buscar outras formas de captar recursos para responder à demanda.
— Com os juros básicos da economia em queda, aumenta o interesse do banco em investir em crédito imobiliário, pois a rentabilidade fica mais atrativa que a das aplicações financeiras. Assim, os bancos poderiam aplicar recursos em habitação espontaneamente. Mas, na minha visão, se a Selic cair ainda mais, certamente, os juros do financiamento terão de cair também.
Para Maurício Visconti, diretor da consultoria de investimentos imobiliários REIT, o problema do crédito habitacional no Brasil não é falta de caixa e sim o casamento entre passivo e ativo. Isso significa que, para fazer um empréstimo de 360 meses, o banco precisa ter uma fonte de recursos que dure, também, 360 meses. Assim, não é a queda dos juros isoladamente que fará os bancos tirarem dinheiro da carteira própria para emprestar, diz ele:
— A caderneta de poupança supre essa necessidade porque ela serve como funding de longo prazo. Mas, se hipoteticamente a taxa de juros disparasse e todo mundo sacasse o dinheiro da caderneta de poupança pra colocar em outra aplicação? Para se ter mais dinheiro para habitação, será necessário incentivar, com regulamentação, as fontes de longo prazo, como os CRIs (Certificados de Recebíveis Imobiliários), independentemente da taxa de juros. Existe muito pouco dinheiro de tesouraria emprestado para o crédito imobiliário justamente porque é um emprestimo de longo prazo.
Segundo Visconti, o mercado de securitização ainda é incipiente, mas aos poucos está crescendo. Atualmente, além da poupança, o mercado habitacional já utiliza funding complementar, como as Letras de Crédito Imobiliário (LCIs), que já somam R$ 50 bilhões, e Certificados de Crédito Imobiliário (CRIs), com R$ 28 bilhões.
Pessoas ligadas ao mercado também não acreditam que as mudanças nos rendimentos da poupança, anunciadas ontem pelo Governo Federal, possam afetar significativamente o volume de recursos para o crédito imobiliário. Segundo eles, não há porque temer uma debandada da poupança. E mesmo que isso aconteça, os efeitos não seriam sentidos em menos de dois ou três anos. Para Nelma Tavares, superintendente da Caixa Econômica Federal no Rio, banco que mais usa recursos da poupança para financiamentos imobiliários, as mudanças não causarão problemas.
- Não vejo a menor possibilidade dessas mudanças interferirem nos recursos disponíveis - disse, durante o Feirão Caixa da Casa Própria.
Na cerimônia de abertura do 8º Feirão Caixa da Casa Própria, no Riocentro, Hereda afirmou que a expectativa da Caixa é de alcançar até R$ 18 bilhões em negócios durante o evento, valor cerca de 20% superior ao do ano passado. No primeiro dia de funcionamento da feira, o evento recebeu, até as 18h, 15.441 pessoas, e, movimentou cerca de R$ 322,7 milhões, totalizando 2.146 negócios fechados e encaminhados.
O grande atrativo desta edição do feirão é a oferta de crédito a juros reduzidos. Para o financiamento de imóveis com valor até R$ 500 mil (no âmbito do Sistema Financeiro de Habitação), os juros passam de 10% ao ano para 9% ao ano. Se o interessado se tornar cliente do banco, com conta salário, a taxa cai para 7,9% ao ano.
No caso de um financiamento de R$ 200 mil, por 20 anos, a taxa anterior, de 10% mais TR, representaria uma prestação inicial de R$ 2.518,32, valor que cai para R$ 2.194,74, ou seja, menos R$ 323,58, a juro de 7,9%. Ou ainda, menos R$ 38.988 em 20 anos.
— Muitos diziam que não havia margem para mexer nas taxas, mas provamos que se procurar, sempre existe um jeito — afirmou Hereda, que negou que a mudança tenha sido feita por exigência do Planalto. Segundo ele, a presidente Dilma fez "um alerta" a todos os bancos sobre as altas taxas de juros, e a decisão foi tomada por razões estratégicas.
O feirão será realizado até domingo no Rio de Janeiro e também em Salvador, Recife, Belo Horizonte e Brasília. Até 10 de junho, outras seis capitais, além das cidades de Campinas (SP) e Uberlândia (MG) terão edições da feira.
Segundo a CEF, serão oferecidos mais de 430 mil imóveis, entre novos, usados e na planta. No Rio de Janeiro, serão mais de 46 mil imóveis, sendo 29.087 na planta e 4.172 novos prontos, além de quase 13 mil usados.
Abs
Juros caem: mais uma pernada de alta?
Duvido que alguém ainda não tenha lido a notícia, mas aí vai:
http://www1.folha.uol.com.br/mercado/1085326-taxa-de-juros-para-financiamento-de-imoveis-cai-hoje.shtml
Comentários no final.
Comentários no final.
A Caixa Econômica Federal, maior agente financeiro no setor de habitação, reduz os juros dos financiamentos imobiliários a partir de hoje. Começa também a rodada de feirões da casa própria.
Mais de 430 mil imóveis novos, usados e na planta serão vendidos em 13 cidades até 10 de junho. Os primeiros municípios a receber o evento --de hoje a domingo-- são Belo Horizonte, Brasília, Rio, Salvador e Recife.
Em São Paulo, o feirão vai de 18 a 20 deste mês.
"A vantagem do evento é reunir em um local uma grande oferta de construtoras, que permitem comparar as ofertas", diz José Urbano Duarte, vice-presidente de governo e habitação da Caixa.
Além das empresas, há outros agentes da cadeia, como corretores, cartórios e técnicos do banco responsáveis por liberar financiamentos.
Existe a possibilidade de fechar o negócio na hora, mas especialistas recomendam cautela. O pagamento vai comprometer a renda do mutuário por até 30 anos.
FAÇA SUAS CONTAS
"É preciso fazer as contas antes, saber o quanto do orçamento há disponível para fazer o financiamento sem se endividar", diz o professor do Insper Ricardo Almeida.
As taxas da Caixa vão de 4,5% a 10% ao ano mais Taxa Referencial, de acordo com o valor de imóvel e a renda. Antes, chegava a 11%.
No caso dos mutuários que adquirem um imóvel avaliado em até R$ 500 mil, as taxas serão reduzidas de 10% para pelo menos 9% ao ano.
Para quem tem conta-corrente, cheque especial e cartão de crédito do banco, os juros podem chegar a 8,4%. Já os clientes que optarem por transferir o salário para Caixa podem ter até 7,9%.
Imóveis com valores superiores a R$ 500 mil terão taxas de financiamento reduzidas de 11% ao ano para 10% ao ano, podendo chegar a 9% ao ano de acordo com os produtos e os serviços da Caixa que os clientes usarem.
Na linha que usa os recursos do FGTS, a taxa máxima foi reduzida de 8,4% para 7,9%. Se o cliente tiver conta no fundo de garantia (caso de assalariados), fica em 7,4%. A modalidade é válida para compra de imóveis de no máximo R$ 170 mil e famílias com renda de até R$ 5.400.
| Alex Argozino/Editoria de Arte/Folhapress | ||
 |
Possivelmente essa foi a notícia mais impactante da breve história deste blog.
E pra quem acha que 1% a.a. não faz diferença, dê uma olhada na prestação inicial do exemplo acima. Caiu de 3.121,00 para 2.877,00 (queda de aprox 8%).
Imagina a quantidade de famílias que tem renda bruta entre 9.590,00 e 10.403,33. Essa é a qtde de pessoas que NÂO PODIAM comprar o tal imóvel de 350k e DE UM DIA PRO OUTRO PODEM. (Infelizmente não tenho uma base confiável à mão, senão daria pra calcular exatamente - talvez c/ os dados do último censo)
E adivinhem o que acontecerá com os preços dos tais imóveis quando a sobrenatural lei da oferta e procura reagir a essa mudança abrupta na demanda?
Update: dito de outra forma, com a mesma prestação de 3.121,00 o sujeito agora pode pegar um crédito de pouco mais de 340k ao invés de 315k. O poder de compra aumentou em 8%. E isso vale pra todas as faixas. Milagres da geração espontânea de $, heheeh.
Esses 8% são o potencial de alta desta mexida específica, não é uma alta expressiva.
Abs
sábado, 5 de maio de 2012
Mercado imobiliário vive bolha ou ‘calo’?
Eduardo Zylberstajn*
SÃO PAULO - Há mais de ano discute-se a formação de uma bolha imobiliária no Brasil. Boa parte dos argumentos que podem confirmar ou não essa bolha já são amplamente conhecidos, mas a dúvida persiste.
Uma definição amplamente utilizada para bolha é uma situação de preços descolados dos fundamentos. O debate e a falta de uma resposta única surgem porque o problema é justamente como medir corretamente os fundamentos. Qual o valor justo de um ativo? No caso dos imóveis no Brasil, o problema é ainda mais grave, porque as estatísticas confiáveis do setor são assustadoramente escassas.
Para auxiliar o acompanhamento do mercado, a Fipe lançou há pouco mais de um ano o Índice FipeZap de Preços de Imóveis Anunciados. São cerca de 150 mil anúncios válidos por mês para medir a variação do preço do metro quadrado em 7 regiões do país, coletados na internet. É fato que o preço anunciado não é o mesmo do que o transacionado, mas é bastante razoável assumir que, ao menos no médio e no longo prazo, esses valores têm a mesma tendência. Além disso, é muito difícil observar com precisão preços dos imóveis. A informalidade e a (falta de) estrutura de boa parte das imobiliárias impedem a coleta sistematizada dessas informações. Os bancos, por sua vez, mantêm registros fidedignos dos imóveis financiados, mas atendem apenas uma parcela do mercado (cerca de 50% das vendas) e utilizam, muitas vezes, os valores de avaliações e não necessariamente o preço acordado entre compradores e vendedores. Em suma: não existe uma fonte de dados perfeita.
Cabe também mencionar que a iniciativa do FipeZap não é inédita. Há outras experiências com índices de preços de oferta, como o Home Asking Price Index, da Inglaterra, e o FotoCasa, da Espanha. Este último, aliás, detectou o estouro da bolha espanhola antes do índice oficial, porque os preços anunciados estão disponíveis aos institutos de pesquisa meses antes do registro oficial das transações.
Os anúncios têm também outra grande vantagem: permitem o acompanhamento do preço para novos aluguéis. Utilizando esta fonte de dados, podemos medir a rentabilidade de se investir em imóveis, obtida por uma pessoa que escolhe comprar um imóvel e alugá-lo ao invés de investir em outro ativo. Essa taxa permite inferir se o preço dos imóveis está alto ou baixo, já que compara o preço de venda do ativo (o imóvel) com o retorno financeiro que ele propicia.
Se a rentabilidade do aluguel fosse alta (20% ao ano, por exemplo) as pessoas prefeririam comprar imóveis e alugá-los a terceiros ao invés de aplicar o dinheiro em títulos do governo. Por outro lado, se a rentabilidade do aluguel fosse baixa, como 1% ao ano, as pessoas prefeririam vender seus imóveis, aplicar o dinheiro e viver em imóveis alugados. Se a rentabilidade do aluguel for baixa, trata-se provavelmente de uma sitação de preços de venda inflados - a temida bolha.
Em São Paulo, a taxa de rentabilidade do aluguel corresponde a aproximadamente 6% ao ano, segundo os dados do FipeZap. Muitos especialistas em finanças comparam esse número com a taxa Selic ou com a poupança e concluem que vivemos uma bolha. A suspeita é reforçada ainda mais se considerarmos que essa taxa vem caindo desde 2008, quando era de 9%, o que significa que o preço para venda aumentou mais do que o do aluguel. O problema com essa análise é que ela compara coisas diferentes: um rendimento real (que despreza a inflação) com um rendimento nominal. Para ilustrar isso, imaginemos o seguinte: o leitor compra um imóvel hoje e espera apenas que ele mantenha seu valor real ao longo dos próximos anos (o preço subirá de acordo com a inflação). O aluguel desse imóvel também seria reajustado de acordo com a inflação, pois os contratos costumam ser indexados. Assim, o aluguel seria um rendimento real. Para compará-lo com outros rendimentos, teríamos que considerar o rendimento real e não o nominal.
O gráfico abaixo compara a rentabilidade do aluguel com a taxa de juros média dos financiamentos imobiliários descontada a expectativa de inflação futura, desde janeiro de 2008. É notável como a tendência das duas curvas é a mesma, apesar dos juros serem mais voláteis.

O gráfico mostra duas coisas. Primeiro, reforça o argumento de que o aumento nos preços de venda dos imóveis dos anos recentes se deve principalmente a novas condições, muito mais favoráveis, de crédito. Segundo, que atualmente há um descolamento de cerca de 1% ao ano entre os juros reais para financiamento imobiliário e a taxa do aluguel. Para que os pontos finais das duas linhas voltem a se encontrar, há três possibilidades: uma queda no preço de venda dos imóveis de cerca de 15%, um aumento nos preços do aluguel de cerca de 18% ou, ainda, uma queda nos juros reais do financiamento imobiliário de algo perto de 1%. Cabe a ressalva de que a taxa de juros utilizada como referência é, provavelmente, maior do que a taxa média efetivamente praticada no mercado, porque diz respeito aos financiamentos que têm os maiores juros.
De todo modo, os dados mostram que para responder se vivemos ou não uma bolha imobiliária, precisamos responder na verdade se as condições atuais de crédito imobiliário são sustentáveis. Se não forem, então uma correção um pouco mais forte nos preços pode surgir no momento em que o crédito se deteriorar. Se forem, no pior dos casos estamos em uma situação de preços de imóveis um pouco acima do seu valor fundamental. Chamar essa situação de bolha pode então ser um exagero alarmista, esse sim sem fundamentos. Seria um caso mais simples, não de uma bolha - talvez apenas um ‘calo’.
*É pesquisador da Fipe e coordenador do Índice
sábado, 28 de abril de 2012
Pensando alto
O BR deve ser o país mais fácil de se evitar (adiar) uma crise.
Tem uma taxa de juros altíssima e impostos idem. Se o consumo cai, tem duas frentes onde pode-se atuar pra estimular os mercados. A primeira já começou.
Abs
quarta-feira, 25 de abril de 2012
Projeto atingirá o crédito imobiliário e os depósitos FGTS
Possíveis mudanças importantes na poupança, FGTS e crédito imobiliário:
http://www.ecofinancas.com/noticias/projeto-atingira-credito-imobiliario-depositos-fgts
http://www.ecofinancas.com/noticias/projeto-atingira-credito-imobiliario-depositos-fgts
Brasília – A determinação da presidente Dilma Rousseff de mexer nos rendimentos da caderneta de poupança para facilitar a queda da taxa básica de juros (Selic) dos atuais 9% para até 8% nas próximas reuniões do Comitê de Política Monetária (Copom) implicará mudanças em outros pontos sensíveis: o financiamento da casa própria e o Fundo de Garantia do Tempo de Serviço (FGTS). As razões são claras. O crédito imobiliário para a classe média é bancado exclusivamente pelos depósitos na caderneta. De cada R$ 100 aplicados na mais tradicional modalidade de investimentos do país, no mínimo, R$ 65 devem ser obrigatoriamente destinados à casa própria. Além disso, as prestações são atualizadas pela Taxa Referencial (TR), que também corrige os recursos da poupança.
Pelos dois projetos preparados pelo Ministério da Fazenda, para alterar o ganho da caderneta, a TR será extinta. É aí que entra o FGTS. Por lei, o dinheiro dos trabalhadores é remunerado em 3% ao ano mais a TR. A tendência é de que os depósitos feitos pelas empresas passem a ter somente a taxa fixa, compatível, no entender de técnicos da equipe econômica, com a nova realidade de juros no país. “Todos terão de dar a sua cota de sacrifício, pois se ganhará de outro lado, com a diminuição dos juros dos empréstimos e financiamentos”, diz um assessor do Palácio do Planalto. “Não se pode esquecer que a possível diminuição do rendimento da caderneta e do FGTS será depois da vírgula. Já nos juros do crédito, o impacto é bem maior. Assim, a economia com as prestações cobrirá qualquer perda de rentabilidade”, acrescenta. Ele lembra que será esse o discurso difundido pelo governo para convencer a população de que está “fazendo o melhor para o país” e não um confisco da poupança, como houve em 1990, no governo Collor.
O Palácio do Planalto acredita que terá boas notícias a dar à classe média, que tanto preserva o patrimônio na poupança e recorre aos financiamentos habitacionais. Se a remuneração da caderneta diminuir um pouco e a TR for extinta, os juros cobrados no crédito imobiliário também poderão cair. “É com essa realidade que estamos trabalhando”, afirma um técnico do Ministério da Fazenda. A seu ver, tudo está apontando para o governo pôr fim ao entulho que ainda resta no mercado financeiro , ou seja, a indexação decorrente dos tempos de hiperinflação. “A TR é um deles”, acrescenta.
Distorção Para o economista Carlos Thadeu de Freitas Gomes, ex-diretor do Banco Central, as mudanças propostas pelo governo são bem-vindas. Mas para que realmente a população tire proveito delas é preciso que, efetivamente, a taxa básica caia e permaneça em um patamar baixo por um longo período. E isso exige um controle efetivo da inflação . “Se os ganhos da caderneta forem realmente atrelados à Selic, como estão dizendo, em um momento de elevação dessa taxa os ganhos da poupança vão aumentar assim como as prestações da casa própria”, ressalta.
Na sua avaliação, o debate sobre mudanças na estrutura de um sistema financeiro criado para conviver com uma inflação alta é importantíssimo. Mas, a seu ver, o governo deveria propor as alterações somente a partir do segundo semestre, quando, efetivamente, os consumidores terão a exata noção se o prometido corte de juros pelos bancos públicos e privados é para valer.
Trégua ao FMI
AbsO ministro da Fazenda, Guido Mantega, aplaudiu ontem o compromisso anunciado pelo Fundo Monetário Internacional (FMI) de fazer reformas para ampliar o peso político dos emergentes no organismo. “É do jeito que nós queremos”, disse. Mas ele disse que não revelará o tamanho da contribuição do Brasil em um futuro aporte de recursos ao Fundo. O FMI tinha informado que levantou mais de US$ 430 bilhões junto a seus membros, sendo US$ 362 bi garantidos pelo Japão e países europeus.
terça-feira, 24 de abril de 2012

segunda-feira, 23 de abril de 2012
Is Brazil's property bubble about to burst?
Imprensa internacional ainda falando na possível bolha brasileira:
http://www.moneyweek.com/blog/is-brazils-property-bubble-about-to-burst-58412
http://www.moneyweek.com/blog/is-brazils-property-bubble-about-to-burst-58412
AbsThis time four years ago, I wrote an article here about Brazilian property. I suggested that there was a reasonable chance that it might see the kind of boom that Spain saw back in the 1970s and 1980s.Brazil was booming. Credit was becoming more freely available and property across the country looked relatively cheap. All the conditions were in place for a boom. No wonder then that Brazil got one.Since 2008, GDP per head in Brazil has risen by not far off 50%. Wages have risen by roughly the same amount and employment is at record highs. The FT reports that head-hunted executives don’t get out of bed for less than a 30-50% increase in pay.At the same time, mortgage lending has, in the words of Capital Economics, “exploded”, more than doubling as a percentage of GDP since 2005.Brazil’s financial markets have deepened, but things have also been helped along, as is the modern way, by government efforts to increase homeownership among the 'less well off'. The 'Minha Casa Minha Life' scheme provides all manner of familiar-sounding incentives, from 100% loans, very low interest rates, loans for deposits and so on.The result? Prices in Rio de Janeiro and São Paulo have gone up 140% since 2008, while those in Brazil’s seven most important districts are up around 25% in the last year alone, says Capital.Rents are up too. In Rio, average rents per square foot are up 35%. Clearly, house-price rises make sense given rising incomes and an expanding money supply. But might Brazil’s boom have now gone too far?Capital thinks so. Look at a price-to-incomes ratio for São Paulo and Rio from 2008 and you will see that “house prices have increased at a far faster pace than incomes in recent years”. They have also out run nominal GDP quite substantially (50% vs 140%). “Ominously for Brazil” that was also the case for the UK, the US, Spain and Ireland before their own boom and busts. Moreover, while it is only one city (national data is hard to come by), prices in São Paulo are now above the average of emerging world city prices, while rental yields are below average.So if it is a bubble, what might make it end? The hope is that it won’t have to end nastily – that it will deflate slowly via an adjustment in real prices (ie, average prices rise more slowly than nominal prices) as has sort of happened in the UK so far.However, there is one thing that might make the transition nastier – a derailing of the Brazilian economy by a hard landing in China.Either way, if you didn’t buy into Brazil four years ago, I suspect now might not be the time to take the plunge. It is fair to say that Capital Economics (rather like us) is prone to calling the end to bubbles a bit too early – Forbes reckons the bubble “has legs” until 2017. But better too early than too late.
terça-feira, 17 de abril de 2012
segunda-feira, 16 de abril de 2012
The Telegraph: Swimming naked in Brazil's bubbly waters

http://www.telegraph.co.uk/finance/comment/ambroseevans_pritchard/9205775/Swimming-naked-in-Brazils-bubbly-waters.html
The Latin Tiger may have overtaken France, Italy, and Britain to become the world’s fifth largest economy on some measures but it has also been relegated to 126th place by the World Bank for 'ease of doing business', behind much of Africa. Cyclical warning signs are flashing amber across the board.
It is far from clear whether this 195m-strong cub of the BRICs quartet has broken out of the "middle income trap" after half a century of tantalizing efforts, each dashed by events.
Has Brazil’s profile been flattered once again by a resource boom, this time juiced by exports of iron-ore and soya to China, and a property bubble of Irish proportions?
The jury is out, even if we all accept that Luiz Inacio 'Lula' da Silva - ex-Fiat car worker turned apostle of orthodoxy - did slay inflation and establish the Banco Central do Brasil as the Bundesbank of the Americas, and if we accept that the deep-water fields of the Campos Basin will eventually turn Brazil into the world’s fourth largest oil producer.
Knight Frank’s global survey shows that Brazil’s house prices rose 26pc last year, leading the world by far. The global average was 0.5pc.
"Prices are crazy," said Eduardo Paes, Rio’s mayor. Even 'favelas' are frothy as developers close in. A good slum is worth a four-bedroom house in Arizona - if you can prove ownership.
"Brazil is experiencing a typical housing bubble," said Samy Davy from the Getulio Vargas Foundation. "It risks widespread damage to the Brazilian financial system and economy as occurred in the US."
This is a hotly-disputed subject, explored on websites such as 'bolha imobiliaria' and 'Brazilian bubble'. Bulls say mortgage debt is low, so US comparisons are invalid. Yet the Minha Casa/Minha Vida scheme of 100pc mortgages from state-run Caixa Federal for poor families has a strong whiff of Fannie, Freddie, and America’s subprime.
Consultants Secovi-RJ said Rio property has risen 400pc to 700pc over the last decade, albeit from a low base. Average prices in the major cities have jumped 140pc since 2008, diverging from income growth in much the same way as the US, UK, and Spanish booms.
"We estimate that the market is overvalued by as much as 50pc," said Neil Shearing from Capital Economics. With luck, the bubble will "deflate slowly" as the economy motors at 3pc to 4pc and inflation erodes real debt.
The fear is that a Chinese hard-landing/credit contraction will intrude.
Brazil’s economy ground to halt late last year. It has since rebounded, but may struggle to repeat the great leap forward of the Lula years given the headwinds of a super-strong real (20pc overvalued says Goldman Sachs).
It is certainly far too strong for a country that has seen scant productivity gains for thirty years. Benjamin Steinbruch, head of Brazil’s steel group CSN, said it is now cheaper to bash metal in Germany.
Labour productivity has not remotely kept pace with China or the Asian tigers, which is why industrial output has almost halved to 14.6pc of GDP, a level last seen before the great industrialization drive of the of late 1950s. The country is becoming 'post-industrial' before it is rich.
President Dilma Rousseff - an urban guerrilla during the military dictatorship of the early 1970s - has blamed the real’s strength on a "monetary tsunami" of funds fleeing Anglo-Saxon QE in search of yield.
Her response is to throw up a screen of 40 protectionist barriers, with import surcharges and a Buy Brazil edict for procurement even where local products are 25pc more expensive. "We have to take measures to defend ourselves. We cannot let our manufacturing sector be cannibalized."
Ex-central bank chief Gustavo Franco said the policies are retrograde, damning the government’s "currency war" mantra as escapism. "They don’t seem to understand the real issues."
It is true that hot money has flooded the country, but this is because the central bank has kept rates at nose-bleed levels to offset the inflationary effects of government spending.
The fiscal error is not obvious at first sight since the budget deficit is under 3pc of GDP, but this was the case in Britain before the bubble burst. The commodity and credit cycle has disguised the rot.
Roberto Rigobon from MIT’s Sloan School said Brazil should have copied Chile and Norway, running fiscal surpluses of 8pc or 9pc of GDP - rotating the money into global assets through wealth funds.
Instead, Brazil has wasted much of its commodity bonanza subsidizing a bloated state, with "Greek" retirement at 54 and ruinous pension costs. A Santander study said Brazil has still "Cambodian-style" infrastructure.
Defenders of Lula retort that the GINI coefficient of social inequality has at least fallen to 54 from feudal levels of 60 a decade ago, and infant mortality rates have plummeted from the mid-20s to 17.
Brazil is not in imminent danger. Private credit will reach 58pc of GDP this year, up from 25pc of GDP in 2005. Debt service costs are 22pc of household disposable income, up from 18pc three years ago. These are not extreme levels by global standards.
Yet stress is showing. Non-performing loans for banks have reached 10.3pc, worse than during the post-Lehman shock of 2008-2009. Arrears of over 90 days on car loans have risen to 5pc.
"A recession next year is in the cards. Once the liquidity tide turns we will be able to see who is swimming naked," said Marcelo Ribeiro from Pentagono Asset Management.
Brazil has a hand of trump cards. Public debt is just 37pc of GDP. The central bank can slash rates - now 9.75pc - if need be. The country no longer owes debts in dollars. It holds $353bn (£223bn) in foreign reserves. It is an agrarian superpower in an era of scarce food supply.
Yet there is a jejune enthusiasm among those predicting that Brazil and fellow BRICs will keep advancing at breakneck pace and soon claim their crowns as the world’s dominant economic powers. Such extrapolations defy the time-honoured grip of political anthropology.
The equally plausible outcome is that the credit cycle in the emerging economies will turn down before the Old World has fully recovered. If so, pray.
Abs
quinta-feira, 12 de abril de 2012
Brazilian Bubble: Capital Economics says “Brazil property market is overvalued by 50%”
Link Original
- Observação sobre porcentagens: se algo está sobre-avaliado em 50% então precisa cair 33% pra voltar pro valor "justo".
- Comentário do Drunk lá no próprio post do Brazilian Bubble:
“Will deflate slowly” = not a bubble.
Esse relatório (muito bom, diga-se de passagem) confirma uma impressão de alguns: tá tudo (muito) caro, mas não é uma bolha imobiliária no sentido tradicional (atenção bolhistas, não venham com 10 pedras na mão...).
Abs
A research report called “Why Brazil’s property boom looks like a bubble” was just published by our friends at Capital Economics (CE), and it notes that (surprise, surprise) Brazil is in the grip of a fully fledged house price bubble, with prices in Sao Paulo doubled since 2008 and in Rio tripled. The excellent 10-page report is probably the best we’ve read about the issue, offering relevant data and thorough analysis, with no strings attached.Comentários:
One can only imagine the challenges that Mr. Neil Shearing and company faced in writing such a report, considering that “data on residential property prices are patchy” and “any analysis of Brazil’s property market is more of an art than a science,” as they put it. We share some of their views below:
“There are several reasons why we would have expected to have seen a sharp rise in Brazilian house prices over the past five years. But even so the sheer scale of the recent jump in prices is difficult to justify. As things stand, we estimate that the market is overvalued by as much as 50%.For a start, the boom in Brazil’s economy over past few years has resulted in a surge in household incomes…. At the same time, the rapid development of a mortgage market has made housing finance easier and cheaper to access for millions of Brazilians… Yet it is difficult to escape the conclusion that Brazil’s housing boom has gone too far.… our analysis suggests that house prices have increased out of all proportion to the rise in household incomes and the spread of mortgage finance. As a result, Brazilian housing now looks expensive relative to both incomes and rents, as well as property in other EMs.
… history suggests that structural shifts in the availability of mortgages – both in terms of the volume of loans and the terms on which they are made – often lead to a sharp rise in the price of property. Given this, it is very likely that the spread of mortgage finance has justified at least part of the jump in house prices in Brazil over the past few years.
Here [compared to the US and UK housing bubbles] it seems that the adjustment in the housing market will be more slow and gradual, with nominal prices falling moderately (or even stagnating) as incomes catch up. Looking ahead, Brazil’s ability to register relatively strong rates of nominal income growth should make it easier for the housing bubble to deflate slowly via an adjustment in real prices.”


- Observação sobre porcentagens: se algo está sobre-avaliado em 50% então precisa cair 33% pra voltar pro valor "justo".
- Comentário do Drunk lá no próprio post do Brazilian Bubble:
“Will deflate slowly” = not a bubble.
Esse relatório (muito bom, diga-se de passagem) confirma uma impressão de alguns: tá tudo (muito) caro, mas não é uma bolha imobiliária no sentido tradicional (atenção bolhistas, não venham com 10 pedras na mão...).
Abs
quarta-feira, 11 de abril de 2012
Dados de financiamento (ABECIP)
Dando prosseguimento à tediosa tarefa de acompanhar os dados do mercado, seguem os dados de financiamento imobiliário da ABECIP:
Lembrando que são só os financiamentos com recursos de poupança, ainda tem outras fontes de recursos, sendo a principal o FGTS. E claro, não inclui os imoveis comprados à vista.
Abs
Total 2011:Valor total em R$ Milhoes: 79.916,9 (+42% sobre 2010)Gritante a disparidade entre o aumento de valores e de quantidades...
Total de unidades: 492.908 (+17% sobre 2010)
Lembrando que são só os financiamentos com recursos de poupança, ainda tem outras fontes de recursos, sendo a principal o FGTS. E claro, não inclui os imoveis comprados à vista.
Abs
quinta-feira, 5 de abril de 2012
Bola de cristal (ou jogando os dados)
Já que as pessoas gostam tanto de previsões, uma feita por mim mesmo há uns 7 meses:
jonas,
acho muito complicado prever esse tipo de coisa. Bolha só é óbvia depois de estourada (hindsight bias).
Mas... se eu fosse OBRIGADO (tipo, com uma arma na cabeça) a sair de cima do muro, eu chutaria que sobe mais uns 10% em 10 meses, depois cai uns 30% ou um pouco mais se as nuvens negras se tornarem uma tempestade mesmo. Chutes baseados na curva do Fipe-zap e na relação preço-aluguel.
Atenção: isso é só um exercício de futurologia, tão furado qto qq outro, e ninguém (além de mim mesmo) deve se basear apenas nisso pra tomar qq decisão.
Caso dê certo, colherei os louros da fama e capitalizarei em cima da sorte, caso esteja indo mal, posso ir ajustando a previsão de tempos em tempos pra calibrar a mira, conforme for chegando o prazo. (Qual o problema? Os profissionais do setor financeiro fazem isso direto, heheeh)
Abs
domingo, 1 de abril de 2012
Mudança de foco
Prezados leitores, venho fazer um comunicado muito importante:
a partir de hoje, o blog tomará um novo rumo, após muito pensar constatei que estava totalmente errado em minha visão e transformarei este espaço em um "site de torcida e consolo coletivo" (*), nos moldes do nosso guru.
Por isso, nada mais de gráficos, balanços, dados demográficos, ratios, yields, medianas, essas coisas chatas. Somente assistência psicológica e pseudo-análises de economistas de boteco para acalentar os ânimos daqueles que, como eu, levaram uma invertida do mercado e não quiseram se endividar "pra sempre", e agora não tem mais opção além de torcer.
Sendo assim todos os dados, fatos ou números contrários ao imaginário bolhista serão solenemente ignorados e seus autores detratados com toda a gentileza e educação que somente os "primeiro-mundistas" possuem, ao se referirem aos pobres desgraçados bananenses.
Depoimentos pessoais são bem vindos e valem muito mais do que pesquisas (afinal todo mundo sabe que amostra de 1 é melhor que de 10.000...).
Espero que entendam.
Abs
(*) aka Site de covardes que criticam tudo e todos, somente pelas costas, ou reduto de arrogância e desajuste ou ainda confraria de lunáticos. Obrigado leitores pelas definições.
Update:
Olha o que acontece quando se é linkado no bolha:
 E a quantidade de comentários relevantes/inteligentes que agregam? Percebeu o meu ponto Carlos Wagner?
Abs
a partir de hoje, o blog tomará um novo rumo, após muito pensar constatei que estava totalmente errado em minha visão e transformarei este espaço em um "site de torcida e consolo coletivo" (*), nos moldes do nosso guru.
Por isso, nada mais de gráficos, balanços, dados demográficos, ratios, yields, medianas, essas coisas chatas. Somente assistência psicológica e pseudo-análises de economistas de boteco para acalentar os ânimos daqueles que, como eu, levaram uma invertida do mercado e não quiseram se endividar "pra sempre", e agora não tem mais opção além de torcer.
Sendo assim todos os dados, fatos ou números contrários ao imaginário bolhista serão solenemente ignorados e seus autores detratados com toda a gentileza e educação que somente os "primeiro-mundistas" possuem, ao se referirem aos pobres desgraçados bananenses.
Depoimentos pessoais são bem vindos e valem muito mais do que pesquisas (afinal todo mundo sabe que amostra de 1 é melhor que de 10.000...).
Espero que entendam.
Abs
(*) aka Site de covardes que criticam tudo e todos, somente pelas costas, ou reduto de arrogância e desajuste ou ainda confraria de lunáticos. Obrigado leitores pelas definições.
Update:
Olha o que acontece quando se é linkado no bolha:

Abs
sexta-feira, 23 de março de 2012
Forbes: U.S. Investors Commit Nearly $1 Billion To Brazilian Real Estate In New Fund
http://www.forbes.com/sites/kenrapoza/2012/03/21/u-s-investors-commit-nearly-1-billion-to-brazilian-real-estate-in-new-fund/
Gringos ainda acreditando em lucro no mercado imobiliário do Rio e Sampa.
Gringos ainda acreditando em lucro no mercado imobiliário do Rio e Sampa.
AbsIt wasn’t that hard to convince 24 investors, most of them institutions, to commit a total $810.2 million to Brazilian real estate projects in São Paulo and Rio de Janeiro states. With that under their belts, GTIS Partners, a global real estate investment firm, just raised the largest amount of funding by any foreigners buying Brazilian properties.GTIS Partners in New York City closed its newly created GTIS Brazil Real Estate Fund II on February 24. Many of the investors are the same ones that bought into their first fund, the GTIS Brazil Real Estate Fund I, which managed to raise $510 million in the crisis years of 2008-2009. All told, GTIS has raised around $2.3 billion in private equity capital since its inception in 2005.As a result, the New Yorkers now run the largest real estate dedicated private equity fund in Brazil.Josh Pristaw, Senior Managing Director of GTIS said, “Real estate investment opportunities that we are focused on in Brazil are also being driven by many macro drivers in Brazil including the upcoming 2014 World Cup and 2016 Summer Olympics.”So far, the fund has spent about 30% of those commitments on a warehouse and residential project in São Paulo and one brand new commercial property in Rio de Janeiro (pictured). It’s got about $250 million more worth of projects on the drawing board, and still under negotiations.“It’s mostly all new construction,” said Tom Shapiro, president and founder of GTIS. “Investors are sold on the cap rate. Plus margins on selling the properties are still very good. You will get more than what you put into Brazilian real estate,” he said. The cap rate, or capitalization rate, is used to estimate an investor’s potential return by dividing the income the property will generate after fixed costs and variable costs by the total value of the property. Shapiro put the cap rate above 16%.Leases in Brazil are linked to the core inflation index every three years. There is also low vacancy rates in Brazil as the country continues to grow up from its humble days as a poor country. World class cities like São Paulo still don’t have a lot of class A commercial buildings like the U.S., Europe or even Asia. Smaller sections in São Paulo have steel and glass structures, but most of Brazilian buildings are built brick by brick. Companies moving to Brazil, or upgrading, are going to want newer architecture.GTIS recently acquired a couple of sites located side by side near Rio’s port and will build around 400,000 square feet of new class A office space starting next year. The building is expected to cost around $150 million.Shapiro’s fund is closed to investors.Retail investors interested in Brazilian real estate don’t have a lot of products to chose from. Brazilian residential builder Gafisa (GFA) is liquid, and highly volatile. Other residential names like PDG Realty or commercial properties like BR Malls are only listed on the BM&F Bovespa exchange. International real estate mutual funds like Alpine International Real Estate (EGLRX) are heavily weighted towards Brazilian developers and real estate investment trusts but not a pure play Brazil fund.
segunda-feira, 19 de março de 2012
Leilões de imóveis no Rio
http://leiloesrj.com.br/
Algumas coisas:
Rua das Laranjeiras a 180k, Rua São Clemente a 130k e outras coisas. Na página principal não fala tamanho ou maiores detalhes, precisa se cadastrar.
Muitas vezes esse é um valor de avaliação feito há anos e atualizado somente pela inflação, ou seja, com uma tremenda defasagem em relação ao preço atual de mercado (mesmo comparando ao preço de venda e não o de anúncio). Na prática, na hora do leilão, as pessoas levaraão em conta o valor atual, acredito.
Abs
Assinar:
Postagens (Atom)